Temps de lecture estimé : 6 minutes
Points clés à retenir
- Prévoir 30 000 à 100 000 € selon la filière et le lieu de vie.
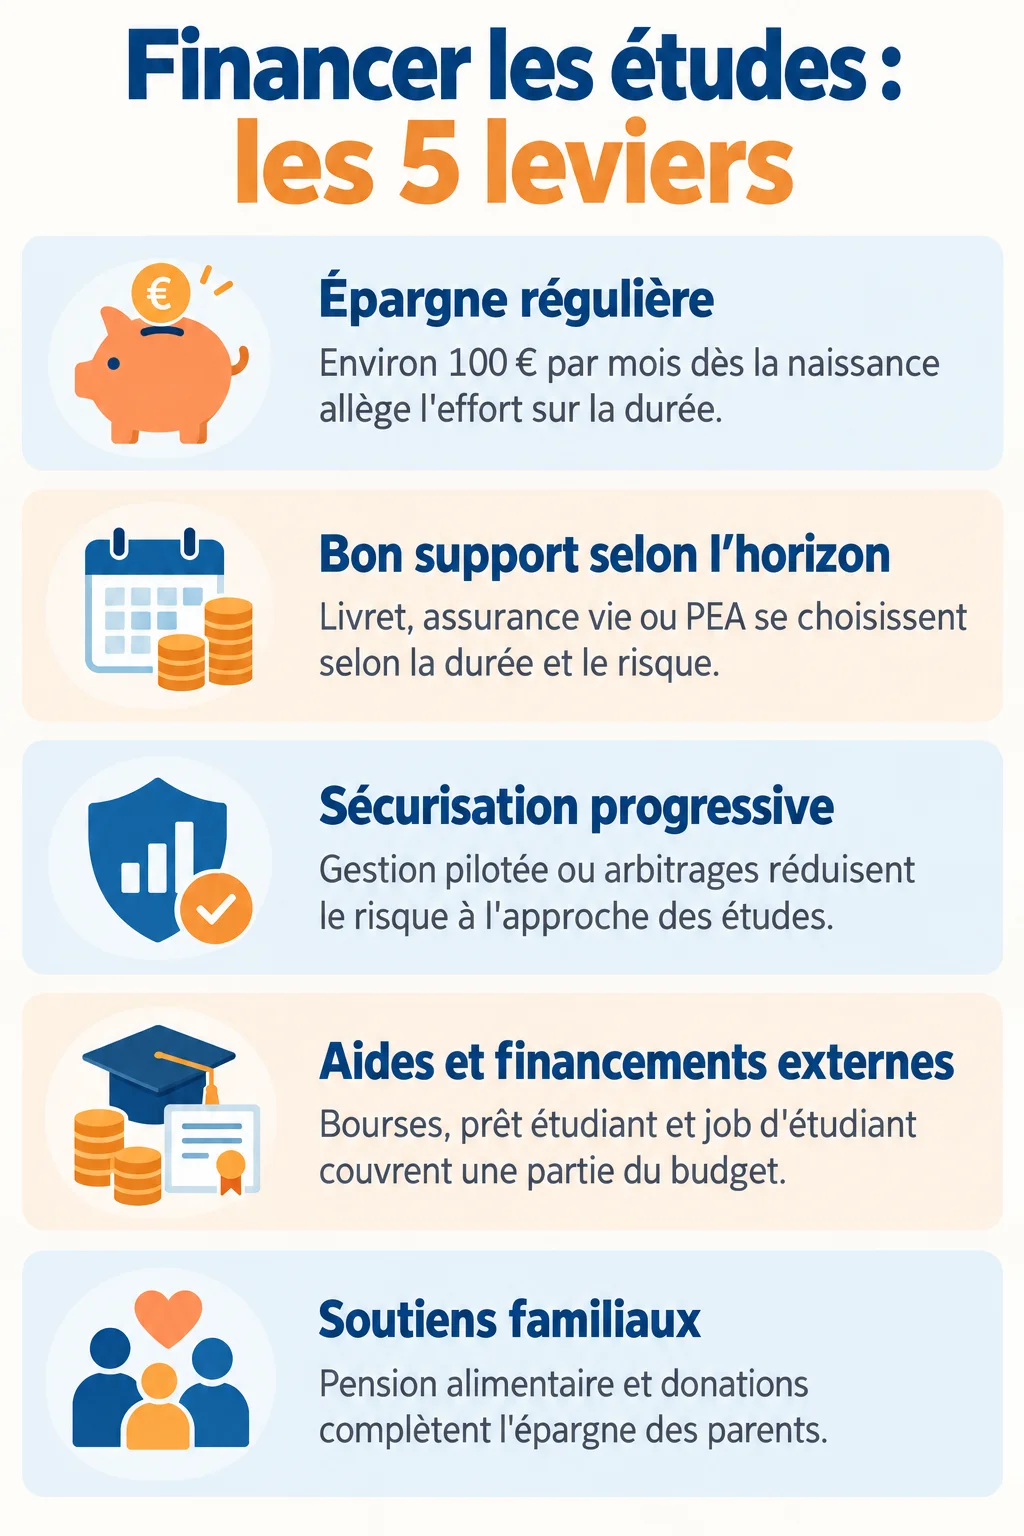
- Démarrer tôt réduit l’effort : environ 100 € par mois dès la naissance.
- Comparer livret, assurance vie et PEA selon l’horizon et le risque.
- Réduire le risque à l’approche des études, par gestion pilotée ou arbitrages.
- Compléter avec bourses, prêt étudiant, pension alimentaire et donations.
Combien coûtent les études supérieures d’un enfant
Il faut prévoir entre 30 000 et 100 000 € selon la filière, voire davantage si l’enfant quitte le domicile familial. Épargner pour les études des enfants commence donc par un calcul simple : le coût de la filière visée, moins ce que l’enfant et la famille peuvent financer autrement.
Je sais que ces montants font peur. Rassurez-vous, personne ne finance tout seul et tout de suite. L’objectif est de viser une part réaliste du budget.
Les frais de rentrée et d’inscription selon la filière
La FAGE estime le coût de la rentrée étudiante à 3 227 € en 2025. Ce chiffre regroupe les frais d’inscription, le matériel, l’installation et les dépenses de début d’année.
Les frais d’inscription varient beaucoup. En licence à l’université, ils s’élèvent à 178 € par an pour un étudiant européen en 2026/2027. Dans les écoles de commerce, ils se situent plutôt entre 3 000 et 10 000 € par an, et certaines écoles dépassent ce niveau. Je vous conseille de consulter le barème des écoles qui intéressent votre enfant.
Le coût de la vie étudiante : loyer, alimentation, transports
Le loyer est le premier poste de dépense. Selon la FAGE, il va de 581 € par mois en région à 700 € en Île-de-France. Il faut y ajouter l’alimentation, les transports et les loisirs.
D’après l’UNEF et le ministère de l’Enseignement supérieur, le reste à charge mensuel moyen de la vie étudiante atteint 1 226 €. Cette moyenne nationale cache de grands écarts, selon que l’étudiant vit chez ses parents ou non.
Estimer le budget total sur 3, 5 ou 8 ans
Voici une méthode que je trouve parlante, car elle tient en trois lignes :
- Multipliez le reste à charge mensuel par 12, puis par la durée des études.
- Ajoutez les frais d’inscription annuels de la filière.
- Retirez la part que l’enfant couvrira (job, bourse, alternance).
Avec 1 226 € par mois sur 3 ans, on atteint environ 44 000 €. Sur 5 ans, le total grimpe nettement. Un enfant qui reste vivre chez ses parents réduit fortement la facture.
Combien épargner chaque mois pour les études selon l’âge de l’enfant
La mensualité dépend du capital visé et du temps disponible. Plus l’enfant est jeune, plus l’effort mensuel est léger, car le temps travaille pour vous.
Exemple : 100 € par mois dès la naissance
Selon Nalo, 100 € par mois pendant 18 ans, avec un rendement moyen de 3 %, donnent environ 29 000 € pour 21 600 € versés. Ce rendement est une hypothèse, pas une garantie. Un placement en unités de compte peut aussi perdre de la valeur.
Adapter l’effort si l’on démarre au collège ou au lycée
Démarrer tard n’est pas un échec. Il faut simplement relever la mensualité ou revoir l’objectif. Voici des repères, avec un rendement de 3 % que je ne considère pas comme acquis :
| Départ | Durée | Mensualité pour environ 20 000 € |
|---|---|---|
| Naissance | 18 ans | environ 70 € |
| Entrée au collège (11 ans) | 7 ans | environ 220 € |
| Entrée au lycée (15 ans) | 3 ans | environ 530 € |
Ces ordres de grandeur sont des calculs de ma part, arrondis. Au lycée, l’effort devient lourd, d’où l’intérêt de combiner épargne, bourses et job étudiant.
Quels placements choisir pour épargner pour les études des enfants
Aucun produit ne gagne sur tous les critères. Le bon choix dépend de l’horizon et de votre tolérance au risque.
| Produit | Atout | Limite |
|---|---|---|
| Livret A | Disponible et sans risque, plafond de 22 950 € | Taux de 1,7 % depuis août 2025, à peine au-dessus de l’inflation |
| Assurance vie | Souple, fiscalité douce après 8 ans | Risque de perte en unités de compte |
| PEA | Adapté au long terme, plafond de 150 000 € | Fluctuations des marchés |
Livrets : sécurité et limites
Le Livret A sert de réserve disponible et protège le capital. Sur 15 ou 18 ans, son faible rendement grignote pourtant le pouvoir d’achat. Il convient surtout pour les dernières années avant les études. Son taux est révisé deux fois par an, donc vérifiez-le avant de vous décider.
L’assurance vie
Elle peut être ouverte au nom du parent ou de l’enfant. Sa fiscalité devient intéressante après 8 ans, ce qui convient bien à un projet de long terme. Elle n’est pourtant pas la réponse à tout, et elle ne garantit pas le capital en unités de compte.
Le PEA et l’immobilier
Le PEA classique convient à un horizon long. Il ne faut pas le confondre avec le PEA Jeunes, plafonné à 20 000 € et réservé aux 18-25 ans. L’immobilier locatif et les SCPI s’adressent plutôt aux foyers qui ont déjà une épargne de précaution solide et des capitaux plus importants.
Fiscalité : optimiser les retraits pendant les études
Un retrait mal calibré peut coûter cher. Avant 8 ans, les gains d’une assurance vie sont soumis au PFU de 12,8 % ou au barème, en plus des prélèvements sociaux.
Après 8 ans, un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple s’applique aux gains, pour l’impôt sur le revenu. Les prélèvements sociaux restent dus sur les gains, à 17,2 % dans les sources consultées. Je vous invite à vérifier ce taux sur le site officiel des impôts.
Les rachats partiels, étalés sur plusieurs années, permettent de profiter de l’abattement chaque année. Dernier point : des versements disproportionnés par rapport à vos revenus sur le contrat d’un enfant peuvent être requalifiés en donation et fiscalisés.
Sécuriser l’épargne à l’approche des études
Démarrer à la naissance offre un horizon de 18 ans, qui autorise une stratégie dynamique. Plus l’échéance approche, plus il faut réduire le risque. Une baisse des marchés à 17 ans laisse peu de temps pour rattraper.
- Gestion pilotée : le contrat réduit seul la part risquée avec le temps.
- Arbitrages manuels : vous gardez la main, à condition d’y penser chaque année.
- Clause bénéficiaire et clause d’inaliénabilité : elles précisent qui reçoit le capital et permettent de le protéger jusqu’à un âge fixé.
Chaque famille fait à sa façon. Si vous hésitez, un conseiller financier pourra vous éclairer sur ces choix.
Compléter l’épargne : bourses, prêt étudiant, aides familiales
L’épargne n’est qu’une des pièces du puzzle. Pour ma part, je compte aussi sur ces appuis, qui allègent l’effort mensuel :
- Les bourses sur critères sociaux et l’aide au mérite, selon les revenus du foyer.
- Le prêt étudiant, souvent avec la caution des parents. Il ne se prend qu’après avoir mesuré la charge de remboursement.
- La pension alimentaire, qui peut continuer au-delà de la majorité tant que l’enfant poursuit ses études.
- Les donations aux enfants majeurs, à étudier avec un notaire.
Commencer petit et régulièrement reste souvent la meilleure façon d’épargner pour les études des enfants, sans sacrifier le quotidien.